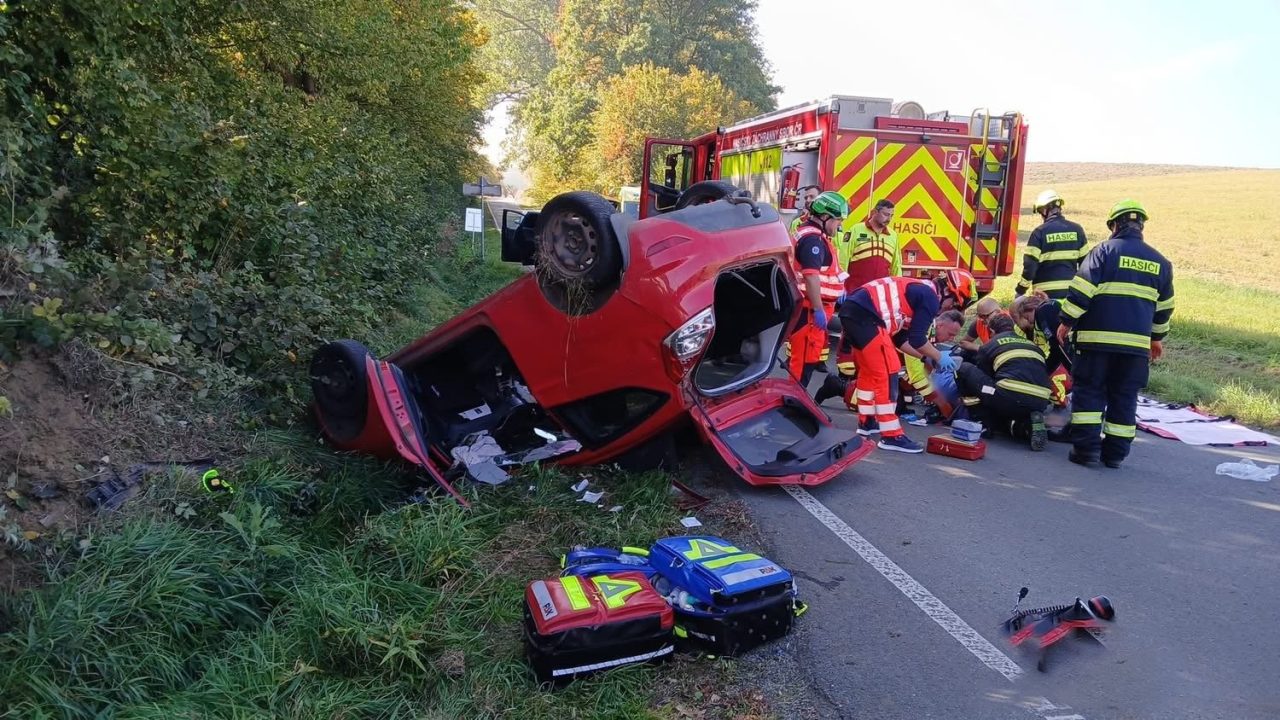
Podle aktuální analýzy Týmu silniční bezpečnosti, která vychází z policejních dat za roky 2020 až 2025, tvořili spolujezdci v osobních automobilech 47,8 procenta všech zraněných dětí do 14 let. Auto tak sice dítě před řadou rizik chrání, samo o sobě ale nezaručuje, že se mu při dopravní nehodě nic nestane. Z pohledu rodinných financí je ale zásadní jiná otázka: co se stane, pokud úraz nezůstane jen několikatýdenní komplikací?
„Rodiče se při pojištění dětí často zaměřují na drobné úrazy místo krytí závažných rizik. Několik týdnů léčení obvykle rodinný rozpočet zásadně neohrozí. Mnohem větší dopad mohou mít trvalé následky, závažné onemocnění nebo situace, kdy je dítě dlouhodobě závislé na péči druhých,“ říká finanční poradkyně Karolína Vorlíčková ze společnosti 4fin.
Pár tisíc za úraz není hlavní měřítko
Rodič může mít se svou pojistkou dobrou zkušenost. Dítě si zlomí ruku a pojišťovna vyplatí sjednanou částku. To však ještě neříká nic o tom, jak by stejné pojištění fungovalo při mnohem vážnější události. Právě u ní totiž vznikají výdaje, které se nepočítají v týdnech. Může jít o dlouhodobé rehabilitace, pomůcky, úpravu domácnosti nebo další péči. V některých případech musí svoji pracovní situaci změnit také rodič.
„Pokud dítě potřebuje dlouhodobou péči, může jeden z rodičů omezit práci nebo ji na určitou dobu úplně přerušit. Pojistné plnění pak může pomoci nejen s dodatečnými výdaji, ale také s výpadkem části příjmu domácnosti,“ vysvětluje Vorlíčková. Proto podle ní není při výběru dětského pojištění nejdůležitější počet situací, za které pojišťovna něco vyplatí. Podstatnější je, jak jsou nastavená rizika s dlouhodobými následky a jak vysoké částky by rodina v takovém případě skutečně dostala. „Prioritou by měly být zejména trvalé následky úrazu, závažná onemocnění a invalidita či závislost na péči. Právě tyto situace mohou výrazně změnit život dítěte i fungování celé rodiny,“ dodává.
Pojistka z dětství nemusí stačit o několik let později
Dalším slabým místem mohou být smlouvy, které rodiče uzavřeli před lety a od té doby je nekontrolovali. Samotná pojistka přitom může dál bez problémů běžet, i když už její nastavení neodpovídá současné situaci. Dítě mezitím vyrostlo, začalo se věnovat jiným aktivitám nebo sportům a změnily se také životní náklady. Částka, která před lety působila dostatečně, proto dnes nemusí mít stejnou hodnotu. „Zastaralá pojistka může mít příliš nízké pojistné částky, nemusí dostatečně krýt zásadní rizika nebo nereflektuje aktuální věk a sporty dítěte. Doporučuji proto smlouvu přibližně jednou za dva roky zkontrolovat,“ říká Vorlíčková.
Kontrola přitom neznamená automaticky sjednávat novou smlouvu. Smyslem je zjistit, za co rodina skutečně platí a jakou pomoc by dostala v situaci, kterou by ze svého rozpočtu zvládala obtížně.
Nestačí myslet jen na dítě
Dětské pojištění má ještě jednu rovinu, na kterou rodiče podle Vorlíčkové někdy zapomínají. Finanční bezpečí dítěte totiž nestojí jen na jeho vlastní pojistce, ale především na příjmech lidí, kteří domácnost živí.
„Jednou z nejčastějších chyb je, že rodiče upřednostní pojištění dítěte před pojištěním sebe jako živitelů rodiny. Pokud vypadne příjem rodiče, může to ovlivnit chod celé domácnosti. Zabezpečení dítěte proto dává smysl řešit společně se zabezpečením rodičů,“ upozorňuje Vorlíčková. Dobře nastavené dětské pojištění tak nemusí být to, které vyplatí peníze při co největším počtu běžných úrazů. Důležitější je, zda pomůže ve chvíli, kdy se z krátkodobé nepříjemnosti stane problém, který ovlivní život a finance rodiny na dlouhou dobu.
Zdroj informací: tiskové informace, Karolína Vorlíčková ze společnosti 4fin
Související články