S rostoucím počtem elektromobilů a hybridních vozů na českých silnicích se stále více řeší také jejich pojištění. Samotný princip se od klasických automobilů zásadně neliší, elektromobily ale přinášejí několik specifických rizik. Ta se týkají především vysokonapěťové baterie a nabíjecí technologie.
Právě jejich případné poškození může znamenat velmi vysoké náklady. Vedle ceny pojištění je proto důležité sledovat také rozsah krytí a konkrétní výluky jednotlivých pojišťoven.
„Elektromobil má úplně jiné rizikové body než auto se spalovacím motorem. Největší rozdíl je v baterii a nabíjecí technologii. Pokud dojde k poškození vysokonapěťové baterie nebo nabíjecí výbavy, bavíme se často o škodách, které mohou být extrémně drahé,“ upozorňuje Tomáš Klápa, pojišťovací specialista společnosti FinGO.
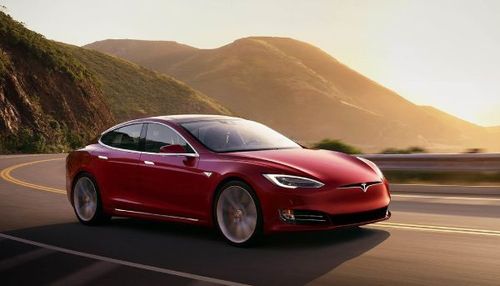
U stejné Tesly může být rozdíl desítky tisíc korun Cena základního havarijního pojištění elektromobilu nemusí být výrazně vyšší než u srovnatelného vozu se spalovacím motorem. Rozdíly se však mohou objevit při rozšíření pojištění o specifická rizika spojená například s baterií nebo nabíjením. Výrazně se liší také nabídky jednotlivých pojišťoven.
Podle údajů společnosti FinGO může například u Tesly Model 3 z roku 2021 s pojistnou částkou 600 000 Kč zaplatit 25letý řidič bez škodové historie za havarijní pojištění přibližně 35 000 až 80 000 Kč ročně.
U 50letého zkušenějšího řidiče se cena ve stejném modelovém případě pohybuje přibližně mezi 23 000 a 57 000 Kč ročně. U právnických osob jde zhruba o 25 000 až 70 000 Kč ročně.
Rozdíl mezi nejlevnější a nejdražší nabídkou tak může dosahovat několika desítek tisíc korun za rok
Cenu ovlivňuje řidič, bydliště i samotný vůz Výsledná cena havarijního pojištění závisí na celé řadě parametrů. Vedle hodnoty vozidla, zvolené spoluúčasti a rozsahu pojištění se zohledňuje například věk řidiče, jeho škodní historie nebo místo bydliště vlastníka či provozovatele.
Významnou roli hraje také samotný automobil a přístup konkrétní pojišťovny k danému typu vozidla. Některé pojišťovny mohou mít například výrazně vyšší sazby pro mladší řidiče. V určitých případech také nemusí chtít havarijně pojistit některé méně obvyklé značky, zejména pokud nemají v České republice autorizovaného prodejce nebo servisní síť.
Co běžné havarijní pojištění kryje? Základní havarijní pojištění elektromobilu zpravidla pokrývá obdobná rizika jako u klasického automobilu. Jde především o:
havárii, živelní události, vandalismus, odcizení vozidla. U elektromobilu je ale vhodné zjistit, jak pojistné podmínky pracují s jeho specifickými součástmi. Důležité může být například krytí vysokonapěťové baterie, nabíjecích kabelů, adaptérů nebo další nabíjecí výbavy.
U baterie může být podstatné například krytí škod vzniklých v důsledku požáru, výbuchu, krádeže, zkratu nebo přepětí. Podmínky se ale mohou mezi jednotlivými produkty lišit.
„Nestačí mít jen základní havarijní pojistku. Klient by měl vědět, jestli má skutečně pokryté i situace, které jsou pro elektroauto typické, například zkrat nebo přepětí při nabíjení nebo poškození kabelů,“ doplňuje Tomáš Klápa.
Pojistit lze také domácí wallbox Samostatnou oblastí je domácí nabíjecí stanice neboli wallbox. I ten může být podle konkrétního produktu zahrnut do pojištění nebo připojištěn samostatně.
Kryté mohou být například škody způsobené nárazem vozidla, vandalismem, krádeží nebo živelnou událostí. Některé produkty zahrnují také technická rizika, jako je zkrat, přepětí, vada izolace nebo indukce způsobená bleskem. Rozsah krytí se však může výrazně lišit, a proto je důležité kontrolovat konkrétní pojistné podmínky.
U leasingu nebo úvěru může být havarijní pojištění podmínkou Havarijní pojištění není u elektromobilů ze zákona povinné. Jiná situace ale může nastat v případě financování vozu prostřednictvím leasingu nebo úvěru.
Financující společnost může uzavření havarijního pojištění požadovat jako jednu z podmínek smlouvy. Při pojistné události pak může být pojistné plnění vinkulováno ve prospěch financující společnosti.
Neřešte pouze nejnižší cenu Při porovnávání pojištění elektromobilu proto nemusí být nejlevnější nabídka automaticky nejvýhodnější. Vedle ročního pojistného je vhodné porovnat také spoluúčast, limity, výluky a způsob, jakým pojišťovna řeší škody na baterii a nabíjecí technologii.
Rozdíl několika tisíc korun na pojistném může být méně významný než rozdíl v rozsahu krytí u komponentů, jejichž oprava nebo výměna může stát desítky až stovky tisíc korun.
U elektromobilů se proto vyplatí při sjednávání havarijního pojištění zkontrolovat především krytí vysokonapěťové baterie, nabíjecích kabelů a příslušenství, případně také domácího wallboxu.
Pozn.: Škála hodnocení je v rozpětí 1 až 5, kdy pět je maximální hodnota